老屋會變負資產嗎?2026蛋黃蛋白蛋殼蛋盒區、以修代租與房產活化一次看
從父母那代的公寓,到科技業周邊的新大樓,台灣人對「有一間房」的想像已經變了。房價高、老屋多、通勤遠,讓不少人一邊問「現在還買得起嗎」,一邊煩惱繼承的舊房要修、要租還是要賣。
老屋不會因為屋齡高就自動歸零;新屋也不會因為價格低就一定好轉手。先確認建物安全與權利狀態,再估算修繕後的居住或出租效益,最後才決定是否借款。
一、台灣房市從經濟起飛走到科技聚落,變了什麼?
經濟起飛年代的工作機會隨工業區、商圈與城市擴張,許多家庭透過自住、儲蓄及長年持有累積房產。今天的工作與所得分布更不平均:科技、金融與專業服務職缺集中在特定走廊,買方競逐的也不只是「一坪房子」,還有通勤時間、學區、醫療及生活服務。
這並不是「以前人人輕鬆買房」的證明。不同年代的利率、房屋面積、家庭結構與居住品質都不同,不能直接拿當年的總價和今天的薪水相比。可確認的是,國科會公布的2025年科學園區營業額達新台幣5.8兆元;產業成長可能帶動周邊就業與居住需求,但不代表每個科技園區旁的物件都會上漲。
二、為什麼「買不起房」和「有房沒人住」會同時出現?
住房市場有「總量」與「可用性」兩道題。內政部不動產資訊平台顯示,2026年第1季全國房價所得比為9.47倍、房貸負擔率為41.46%。這是全國中位數指標,不能當成每個家庭的房貸額度;但它說明購屋壓力並非少數人的錯覺。
同時,內政部統計2025年下半年全國低度使用住宅約89.5萬宅、占9.4%。這是用電量等資料推估的「低度使用」,不等於全部都能立刻出租:有些屋況不佳、產權未整合、位置遠離需求,或由屋主持有備用。於是熱門就業區缺負擔得起的合適住宅,其他地方卻可能同時存在閒置老屋。
三、蛋黃、蛋白、蛋殼、蛋盒區怎麼分?
這四個詞是市場口語比喻,不是政府公告的土地分區或固定行政邊界。判斷前要先說清楚:是以台北市中心、某個科技園區,還是地方生活圈為「蛋黃」?
| 稱呼 | 常見特徵 | 主要取捨 |
|---|---|---|
| 蛋黃區 | 主要就業、交通與生活機能集中,成熟商圈或核心聚落 | 便利與需求相對強,但總價、屋齡或坪數的妥協較大 |
| 蛋白區 | 核心外圍、通勤尚可,日常機能逐步成熟 | 空間與價格較有選擇,須驗證實際班次及通勤時間 |
| 蛋殼區 | 更外圍或機能仍在形成,供給與人口導入尚待觀察 | 新屋可能較多,轉售與出租速度較受區域需求影響 |
| 蛋盒區 | 離主要生活圈更遠,常跨縣市或高度依賴汽車 | 總價門檻可能低,交通、工作變動與流動性成本較高 |
房價與風險並非按四個標籤整齊排序。老蛋黃公寓可能有高額修繕;新蛋白社區可能有充足買盤;蛋殼與蛋盒也可能因就業中心形成而改變。用詞只是起點,不能代替實價登錄與現場調查。
四、四種蛋區怎麼選?別只看行政區名稱
選區時,至少把五項數字放在同一張表:同類型實際成交總價、尖峰通勤分鐘、周邊就業與租屋需求、屋齡與預估修繕費、近期成交量與待售時間。比較要控制屋型、樓層、屋齡和車位;拿核心區40年無電梯公寓與郊區新大樓的「每坪價格」直接比,很容易誤判。
例如每月房貸少5,000元,但夫妻每天各增加40分鐘單程通勤,時間、交通及育兒接送是否划算,要由家庭自己計算。預算不足時,也可比較「核心區租屋+儲蓄」與「外圍買屋+長通勤」的總成本,而非把買房當唯一選項。
五、近一年社群在吵什麼?三個房市問題
觀察2025年9月至2026年9月的公開討論,可看到三個反覆出現的問題。這些貼文反映提問與分歧,不是全台民意調查,也不能用留言推估房價走勢:
-
「地段好但屋齡高」與「新房大但位置遠」如何取捨?2026年8月的房市討論串有大量不同意見,正好提醒買方同看通勤、屋況與轉手性。
-
繼承老房是禮物還是負擔?2026年4月關於繼承與空屋的討論同時出現持有成本、租售難度與地段價值等相反看法。
-
不買房的人如何安排居住?租屋彈性、育兒與長輩同住的選擇,往往比「現在一定要不要買」更貼近家庭的真正需求。
對屋主與購屋者來說,社群最有用的不是猜下一波漲跌,而是把問題改成:這間房誰會住、誰會租、維修誰付,以及五年後若需要換工作或搬家,能否順利處理?
六、老房為何被叫作負資產?先分清兩種意思
嚴格的財務意義上,負資產通常指房屋可出售價值低於剩餘貸款及處分成本,出現負權益。社群口中的「老屋變負資產」更多是在說:房子雖有市價,卻不斷吃進稅費、管理、漏水修繕與家族協調時間,短期難租也難賣。兩者不能畫上等號。
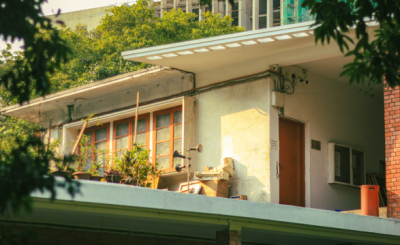
評估時可先用「可成交價-剩餘貸款-交易費稅-必要修繕=粗估可動用價值」,再另列每年的持有支出與可能租金。老屋的土地持分、地點與合法使用價值仍可能可觀;真正的風險是只看帳面總價,沒預留屋頂、外牆、管線或無障礙改善的費用。內政部指出全國屋齡逾30年的住宅已超過500萬戶,因此「如何維護」比單純嫌舊更重要。
老屋是否值得留下,要一起看可成交價、必要修繕、每年持有成本,以及家人是否真的會使用。
七、不同世代如何選居所與安排未來?
| 常見人生階段 | 先問的問題 | 可比較的選項 |
|---|---|---|
| 初入職場、工作未定 | 未來三至五年會換城市或職業嗎? | 租在工作圈、與家人同住、累積緊急預備金 |
| 成家、育兒或照顧家人 | 接送、學校、醫療與房貸能否同時負擔? | 核心區小坪數、成熟蛋白區、先租後買 |
| 接手家中老屋 | 共有人是否同意、要自住還是出租? | 必要修繕、包租代管、協議出售或更新 |
| 準備退休 | 爬樓梯是否安全、現金流是否穩定? | 無障礙改善、換屋、保留合適自住空間 |
年齡不是處方。不同世代真正要配合的是工作穩定度、家庭照顧責任、可支配現金與身體需求。即使有房,若每月修繕及貸款支出讓家庭失去緩衝,仍應重新安排。
八、接手老屋,先做哪六項檢查?
-
產權:確認所有權人、土地持分、抵押權、繼承登記及共有人意願。
-
合法使用:查建物登記、使用執照、增建情形及現有用途,不把違建面積當成合法收益。
-
結構安全:留意裂縫、傾斜、鋼筋鏽蝕與地震後損傷,必要時請專業人員評估。
-
漏水與設備:檢查屋頂、外牆、給排水、電線容量與消防設備,分清共有部分和室內責任。
-
市場:查相近屋齡和條件的實際成交與租金,而不是只看待售開價。
-
資金:取得數份工程估價,保留追加工程與出租空窗的緩衝。
若安全或產權尚未釐清,就先談裝潢、出租或增貸,可能把可解決的小問題變成更昂貴的糾紛。
九、「以修代租」是什麼?誰出錢、誰使用?
「以修代租」通常指屋主提供舊空間,承租人投入雙方約定的修繕費或工程,換取一定租期、減免租金或使用權。其條件由雙方協商,不是一項全國通用的住宅補助,也不表示房客可以自行拆改。桃園富岡曾有老街90年屋以修代租、約定五年使用的地方創生案例;個案成功關鍵在於空間用途、投入與使用期限能相互匹配。
民法第429條原則上規定租賃物修繕由出租人負擔,但契約另有約定或另有習慣時可有不同安排。因此以修代租必須把「哪些修繕由誰做、如何抵租」寫明;結構、消防、用途變更與施工許可更要先確認,不能用私下約定跳過法定要求。
十、以修代租契約一定要寫清楚什麼?
-
工程範圍:施工圖、材料、預算上限、驗收、法定許可與誰負責修繕共有部分。
-
對價算法:認列的實際支出、發票與付款證明、每月折抵金額、租期及折抵完畢後租金。
-
風險分擔:隱藏瑕疵、工程超支、施工意外、保險、使用期間的維修。
-
使用界線:住宅或營業用途、能否轉租、裝修成果與可拆設備到期歸誰。
-
提前終止:屋主出售、房客提前退租或不可歸責的原因發生時,未折抵完費用如何結算。
舉例,房客支付60萬元修繕,約定每月折抵1萬元租金,需足額履約60個月才能抵完;若只簽三年,尚有24萬元該如何處理,必須事先約定。這是示意算式,實際仍要考慮工程折舊、合理租金及稅務。當產權多人共有、屋況不明或租期不穩,以修代租通常需要更審慎的專業協助。
十一、老屋出租或自住,修繕該先做什麼?
優先順序宜是安全、防水、管線、通風與無障礙,最後才是風格裝潢。想出租時,應先研究當地租客要的是交通、採光、獨立洗衣或可負擔租金;投入大筆裝潢不代表租金能等比例提高。想自住時,也要考慮十年後的樓梯、浴室止滑與家人照護需求。
整棟公寓的外牆、屋頂及共同管線涉及其他所有權人,單一住戶的室內翻新無法取代社區共同修繕。若建物結構有疑慮,先請建築師或技師評估,再決定修繕、整建維護或重建,不要靠美化遮住問題。
十二、空屋活化有哪幾條路?
| 方式 | 適合情況 | 先確認 |
|---|---|---|
| 修繕自住 | 地點符合生活圈,家人長期會使用 | 結構、無障礙、共有人及工程預算 |
| 一般出租 | 附近有明確租客需求,屋況可達安全標準 | 合法用途、維修責任、空租及稅費 |
| 包租代管 | 想降低招租與管理負擔,並符合方案條件 | 房屋資格、租金安排、修繕補助與契約 |
| 以修代租 | 雙方能明確估價,使用期限足夠回收投入 | 工程、折抵、驗收及提前終止 |
| 出售或換屋 | 無使用計畫、修繕成本過高或需要資金轉換 | 實際可售價、稅費、貸款餘額及替代住所 |
都更、危老重建或整建維護也是可能路徑,但需視個案條件、所有權人整合與主管機關審查;不能把「等都更」當成沒有期限的財務計畫。
十三、老宅補助、包租代管可以怎麼搭配?
政府的老宅延壽機能復新計畫以屋齡30年以上合法建築物、4至6層公寓或6層以下透天等為主要對象,涵蓋室外與室內機能改善。補助有建物條件、項目、地方受理及審查程序,不能把公布的最高額度直接當成自己一定領得到的款項。
若目標是把空屋投入租屋市場,也可了解社會住宅包租代管;租服業者協助媒合與管理,部分方案提供修繕等支持。兩種方案的適用資格、申請時間與能否重複補助須以當期公告和地方審查為準。最實際的順序是先完成屋況與合法性檢查,再請地方政府或承辦業者確認資格,最後才簽工程合約。
十四、修屋要借錢嗎?房貸與週轉資金怎麼評估?
老屋活化可能需要自有資金、住宅修繕貸款、既有房貸增貸,或以不動產擔保的週轉安排。名稱相似,實際核貸成數、利率、年限、費用與用途限制各異;老屋屋齡、屋況、權利狀態與借款人收入也會影響審核。不要因為房子可抵押,就把銀行願意借的額度當成應該借的額度。
先算三件事:其一,修繕是否能換來可驗證的租金或必要的居住安全;其二,貸款本息、稅費、維修與空租後是否仍有現金緩衝;其三,利率上升或半年沒有租客時是否還付得起。若以未來轉售漲價作為唯一還款來源,風險往往超出「活化」的原意。比較方案時,請看總費用與還款表,並確認提前清償條件。
十五、用一筆試算比較修繕出租與直接出售
假設一間老屋修繕需120萬元,修後每月可租2萬元,一年預留一個月空租,且每年稅費、保險與維護共4萬元,則年租金淨流入約18萬元(2萬元×11個月-4萬元);單以120萬元修繕費除以18萬元,約需6.7年回收。這個粗算尚未計入借款利息、所得稅、重大工程、房價變動與原有房產的機會成本,不能直接當投資報酬率。
再向仲介或估價專業人士取得現況出售及修後出售的可成交價格,扣除交易費稅與貸款餘額,與「出租淨收入+未來可售價」比較。若租金根本不足以負擔修繕與借款,或未來可能需要搬遷、處理共有人問題,直接出售也可能是更好的活化方式。
十六、老屋活化常見問題 FAQ
Q1:蛋盒區一定不能買嗎?
不一定。若工作、家庭與生活服務都在當地,且有足夠自住年限,低總價可能有意義;但要預留交通、持有與未來轉手成本,不能只憑新屋廣告的「距市中心幾分鐘」。
Q2:40年公寓一定比新大樓便宜嗎?
不一定。地點、土地持分、樓層和屋況會影響價格;相同總價也可能換到截然不同的使用體驗。應比較同生活圈的實際成交總價與未來修繕,而非只看屋齡。
Q3:以修代租是不是房客修完就不用付租金?
不是。是否免租、折抵多久與折抵多少都取決於契約;也要約定驗收、合法施工、日常修繕及提前解約的結算。
Q4:繼承老屋,第一步就要申請增貸嗎?
先確認產權、屋況、家人共識及用途,再估算修繕後現金流。若安全或權利問題未解決,先借款可能增加持有壓力。
十七、結語:讓房屋價值回到生活與現金流
老屋的選擇不只有等待重建。地段合適且結構安全,可以修繕自住或出租;不方便管理,可以評估包租代管;投入過高或家庭沒有使用計畫,也可以比較出售與換屋。每一條路,都要先算清楚現況價值、修繕支出與未來現金流。
若想先釐清「豪宅、老宅差在哪,買不起房究竟是哪些條件造成」,可接著閱讀台灣簡單貸的〈不動產真的高不可攀嗎?豪宅、老宅差在哪?買不起房是真議題還是假議題〉。
若已持有房產,台灣簡單貸可協助盤點房屋權利狀況、原貸餘額、修繕預算與資金用途,並比較自有資金、修繕貸款、房屋增貸等安排的月付與總成本,讓屋主在了解風險後決定是否申請。
先確認屋況與用途,再算持有或出租的現金流;需要借款時,借得起也要還得穩。
實際貸款額度、利率、費用、期限及是否核准,仍依個別房屋條件、申請人收入、信用、負債與承作機構審核結果為準。