2025 房貸審核限縮升溫!附保人真的能幫你過件嗎?
| 目錄 |
| 前言|房貸審核更難,生活就要更精算 一、央行限貸令再加嚴—到底怎麼限制的? 二、2025 房貸限縮對不同族群的實際影響 三、實戰策略:在限貸環境下如何爭取過件 四、限貸時代的備審資料清單與送件流程 五、附保人:借力救急還是錯殺風險? 六、常見房貸問題 Q&A 結語|政策收緊,偶爾需要小加分 |
前言|房貸審核更難,生活就要更精算
2025房貸政策收緊已是不爭事實:根據聯徵中心,今年第一季六都房貸核貸件數年減36.3%、貸款成數降至68.6%以下。
在這樣的政策環境下,「附不附保人」反而成為重返貸款評估戰場的關鍵棋子。
一、央行限貸令再加嚴—到底怎麼限制的?
-
第七波限貸令重點
-
名下已有房,不能再使用寬限期
-
第 2 戶貸款成數由 6 成降為最高 5 成
-
投資客、法人購屋或第 3 戶貸款、餘屋貸款成數降至 3 成
-
造成的影響
-
首購族與換屋族面臨成數下降與貸款困難(核貸率下降 36.3%)
-
銀行多家已進入「滿水位」,放款金額受限,導致流程延長、條件苛刻
二、2025 房貸限縮對不同族群的實際影響
將央行限貸令拆成對不同申貸族群的影響分析,讓讀者快速對號入座:
-
首購族:成數限制影響最大,需準備更多自備款
-
換屋族:同時背負兩筆貸款壓力,審核難度提升
-
投資客:多屋族限貸更嚴,投資報酬率被壓縮
-
高收入族群:雖條件佳,但仍需注意總負債比與資金調度
並搭配「應對建議」,例如提前存自備款、調整購屋時程、利用青安貸款等。
三、實戰策略:在限貸環境下如何爭取過件
央行限貸令加嚴後,銀行房貸審核重點除了成數與寬限期限制,還會更仔細檢視申貸人的財務穩定度、信用紀錄與負債比。因此,想在 2025 年順利過件,需要同時在「資格準備、方案選擇、談判技巧」三方面下功夫。
1. 提前檢視自身條件
-
取得聯徵報告:檢查是否有遲繳、逾期紀錄,並確保負債比控制在銀行可接受範圍(通常 50% 以下)
-
財務文件整理:準備近半年薪轉明細、扣繳憑單、銀行存摺,並盡量維持穩定收入來源
-
降低不必要的負債:在送件前先結清小額貸款、信用卡循環金額,降低月付壓力
2. 聰明選擇貸款方案與時機
-
利用政策優惠:如符合條件,可優先選擇「青安貸款」等政府支持方案
-
挑對送件時間:季末、年底等銀行衝業績期間,審核彈性相對較高
-
分批送件、避免一次全拒:先鎖定核准率高的銀行送件,拿到核准條件後再用作其他銀行談判籌碼
3. 談判利率與額度的小技巧
-
多家比較:至少取得 3 家銀行的房貸試算表,並記下利率、成數、寬限期等條件
-
提出加分文件:包含資產清單、不動產權狀、保單價值、投資證明等
-
善用專業顧問:貸款經理人熟悉各銀行條件與政策變化,可快速比對並協助談判,省下自行摸索的時間
4. 將「附保人」作為最後防守策略
-
在無法單憑自身條件達成核貸時,附保人可作為補強手段
-
保人需具備穩定收入、良好信用紀錄,且與借款人之間有高度信任
-
送件前務必與保人溝通還款計畫,避免未來糾紛
資料來源:54aming
四、限貸時代的備審資料清單與送件流程
提供一份實用的送件檢核表與時序,讓讀者「照表抄作業」就能準備好:
-
身份與收入證明:身分證影本、戶籍謄本、薪轉明細、扣繳憑單
-
資產與負債證明:存摺影本、保單價值、投資證明、貸款清單
-
不動產文件:權狀影本、地籍謄本、建物平面圖
-
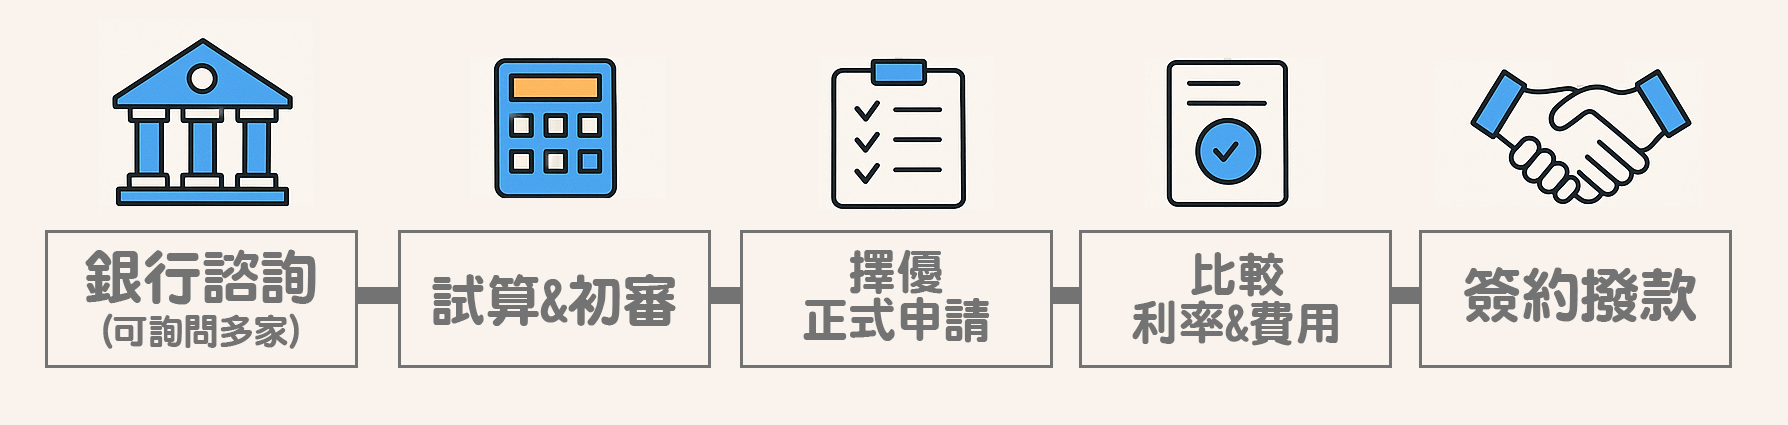
送件流程示例:
預先向 3 家銀行諮詢 > 取得試算與初審回覆 > 擇優送正式申請 > 依核准條件比較利率與附加費用 > 簽約撥款
並附上「常見被退件原因」清單,例如資料缺漏、信用分數不足、負債比過高等。
五、附保人:借力救急還是錯殺風險?
-
附保人的優勢
-
在銀行審核更嚴的環境中,信用好或財力強的保人,可提高過件機率與貸款成數
-
有助爭取較佳利率或額度
-
潛在風險
-
保人需承擔連帶清償責任
-
借款人違約時,雙方信用都受波及
-
人際關係可能因此受影響
-
實務建議
優先嘗試不帶保人的方案,若審核仍未通過,再視財務體質與信任程度,評估是否使用保人輔助。
資料來源:元亨不動產新聞網
六、常見房貸問題 Q&A
在各大房產與理財論壇中,購屋族最常遇到的困惑,其實都圍繞在「房貸條件、利率、成數與流程」這幾個核心問題上。
以下整理 6 大房貸常見問題與解答,並附上資料來源,讓你一次掌握最實用的申貸知識。
|
問題 |
解答 |
資料來源 |
|
1. 貸款期限越長越好嗎? |
增加每月預算彈性,但總利息支出也會增加,建議依個人資金規劃決定貸款年限。 |
|
|
2. 什麼是寬限期?適合選擇嗎? |
寬限期內只需還利息,不還本金,可減輕初期壓力;但後期月付會加重,需衡量資金調度能力。 |
|
|
3. 房貸成數是怎麼算的? |
房貸成數是依銀行鑑估後的房屋估價來核貸,並非以購屋價計算。 |
|
|
4. 若房貸成數不足,是否毀約? |
有可能:包括沒收斡旋金、支付違約金(約 3%)、甚至需面臨法律責任。 |
|
|
5. 申請房貸需要多久才能撥款? |
通常需時約 2–3 週,包括審核、鑑價、簽約、設定抵押權、保險與撥款程序。 |
|
|
6. 房貸負擔率應控制在多少? |
負擔率 = 每月房貸支出 ÷ 家庭月可支配所得。建議控制在 30% 以下為合理。 |
結語|政策收緊,偶爾需要小加分
央行限貸政策至2025年仍是持續態勢,對購屋族、換屋族、投資族都是重大衝擊。但選對時機與策略、審慎評估是否需要保人,仍有機會在此環境下成功通過房貸。
若你正受到審核壓力困擾,歡迎聯絡 台灣簡單貸 免費貸款健診與過件策略規劃,讓你的「房貸夢」更踏實、更有效率地啟動。